Índice del artículo
La Dirección General de Tributos, en la consulta vinculante V5374-26, de 28 de julio de 2026, concluye que el carried interest que un gestor de fondos generó trabajando en Londres antes de trasladarse no tributa en España, aunque lo cobre ya acogido a la Ley Beckham. La clave está en el artículo 114.2.a) del Reglamento del IRPF: manda el origen del trabajo, no la fecha de cobro. Compartimos el criterio, pero no es un salvoconducto. Exige que ninguna actividad en España contribuya al rendimiento, presupone que el cobro cae dentro del régimen y deja abierta la prorrata.
¿Tributa en España el carried interest de un gestor acogido a la Ley Beckham?
Depende de dónde se hizo el trabajo que lo genera. Si el carried interest deriva por completo de operaciones cerradas antes del desplazamiento y el gestor no realiza en España ninguna actividad que contribuya a él, no tributa en España, aunque lo cobre durante el régimen de impatriados. Es lo que resuelve la DGT en la consulta V5374-26.
La cuestión llega en buen momento. Desde el 6 de abril de 2026, el Reino Unido grava el carried interest íntegramente dentro de su Income Tax, según la reforma publicada por el Gobierno británico. Un gestor británico que valora mudarse a España se pregunta enseguida qué pasará con el carried interest de fondos anteriores que cobrará años después, viviendo ya aquí.
Qué es el carried interest y qué normas se aplican
El carried interest (o carry) es la participación en las plusvalías de un fondo que perciben sus gestores y empleados por encima de la que les correspondería por el capital aportado, normalmente condicionada a que los inversores obtengan antes una rentabilidad mínima. En España tiene la consideración de rendimiento del trabajo desde el 1 de enero de 2023.
El caso se resuelve con cuatro preceptos:
- Artículo 93 del IRPF (LIRPF), en la redacción de la Ley 28/2022, de 21 de diciembre: el régimen de impatriados o «Ley Beckham». Permite tributar con las reglas del Impuesto sobre la Renta de no Residentes el año del cambio de residencia y los cinco siguientes. Todos los rendimientos del trabajo obtenidos durante el régimen se entienden obtenidos en España.
- Artículo 114.2.a) del RIRPF: no se entienden obtenidos durante el régimen los rendimientos que deriven de una actividad desarrollada antes del desplazamiento, salvo que la normativa del IRNR los considere obtenidos en España.
- Artículo 13.1.c).1.º del IRNR: los rendimientos del trabajo se obtienen en España cuando derivan, directa o indirectamente, de una actividad personal desarrollada en territorio español.
- Disposición adicional 53.ª LIRPF: califica el carried interest como rendimiento del trabajo y, con requisitos (rentabilidad mínima para los inversores, mantenimiento durante cinco años, que no proceda de una jurisdicción no cooperativa), lo integra en la base imponible al 50 %.
Los hechos de la consulta V5374-26: un caso casi de laboratorio
El consultante reside fiscalmente en el Reino Unido y trabaja para la filial londinense de una gestora paneuropea de activos alternativos, en cuyo grupo tiene menos del 1 %. Liderará en España la inversión y la captación de fondos con un contrato de alta dirección con la entidad española, y se trasladará con su esposa y sus hijos menores en la segunda mitad de 2026.
Su carried interest consiste en participating points en varios fondos, canalizados a través de vehículos luxemburgueses. Tres rasgos pesan en la respuesta:
- Los puntos se asignan operación por operación, en el cierre (closing) de cada inversión.
- Una vez asignados, el derecho queda consolidado y sin compromiso de permanencia, salvo salida de mala fe. Solo la cuantía y el cobro esperan a la desinversión.
- Tras el closing, el consultante no hace nada más sobre la inversión, salvo monitorizarla para reportes internos. Son posiciones pasivas en el mercado secundario, gestionadas por un tercero.
El razonamiento de la DGT, paso a paso
La DGT admite el régimen y declara no sujeto el carried interest anterior al traslado, siempre que no derive de actividad personal en España. Da por hecho que la residencia se adquirirá en 2027, lo que encaja con el artículo 93.1.b) LIRPF: el desplazamiento puede producirse en el año anterior al primero de aplicación del régimen.
Para el acceso al régimen exige causalidad entre el traslado y el inicio de la relación laboral con la sociedad española, cuya existencia declara ajena a su competencia.
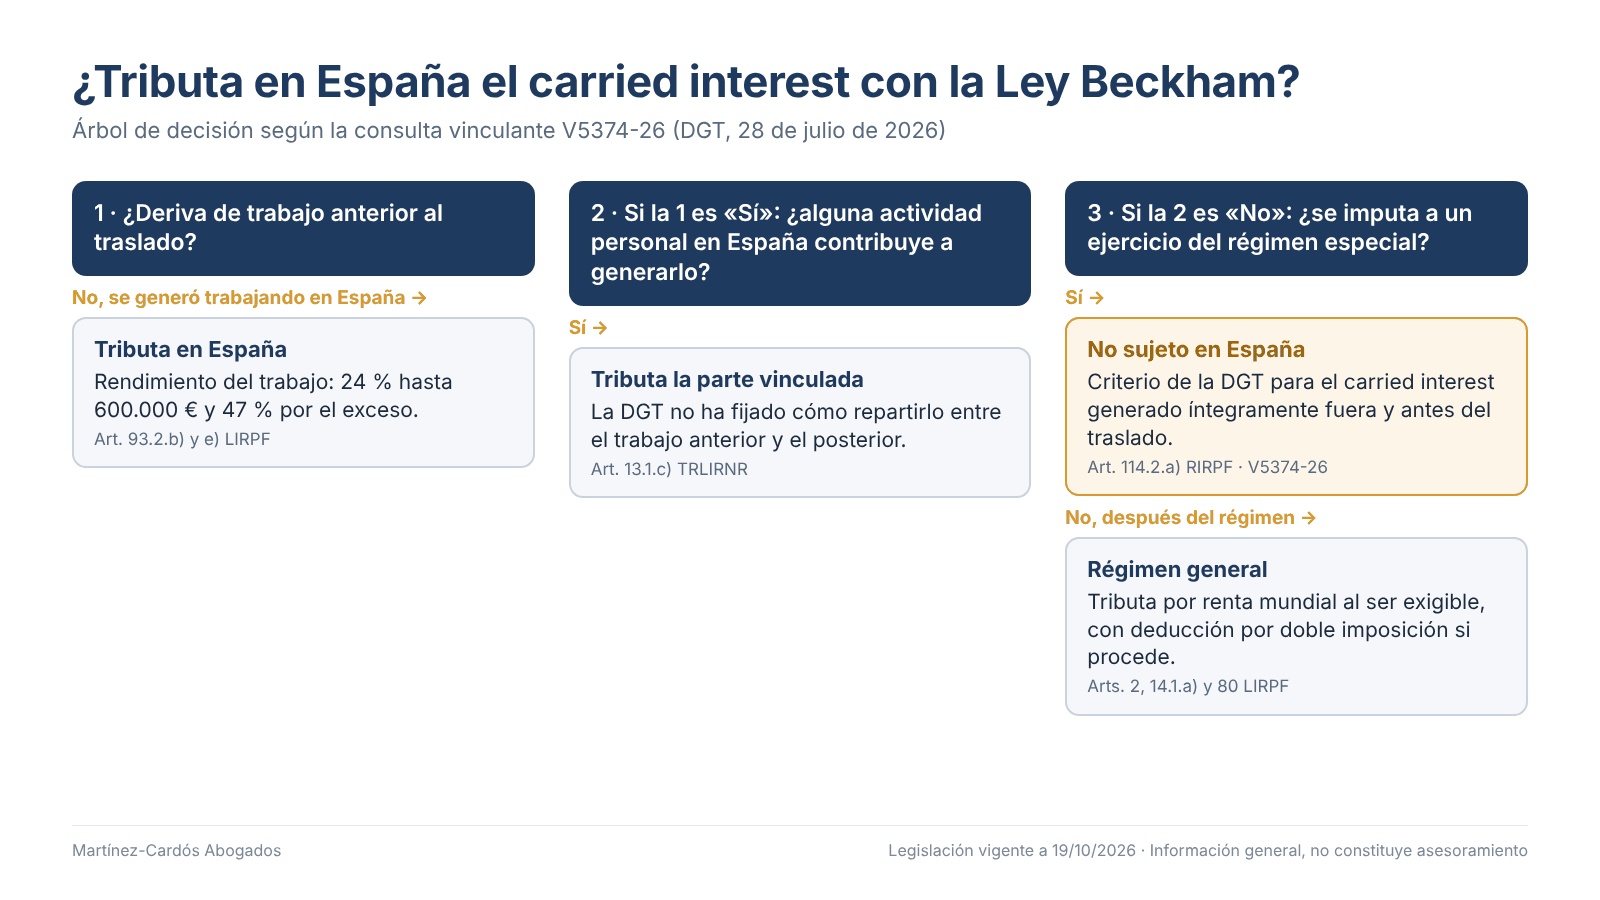
Sobre el carried interest, el razonamiento sigue cuatro pasos:
- Premisa. La DGT parte de que el carried interest se imputa a un ejercicio en que el consultante tributa por el régimen especial. No lo analiza: lo presupone.
- Regla general. Por el artículo 93.2.b) LIRPF, todo rendimiento del trabajo obtenido durante el régimen se considera obtenido en España.
- Excepción. El artículo 114.2.a) RIRPF excluye lo que deriva de trabajo anterior al desplazamiento, y el consultante afirma que su carry procede «completamente» de ese trabajo.
- Remisión al IRNR. Solo tributaría si fuera renta de fuente española conforme al artículo 13.1.c) TRLIRNR. No lo es «en la medida en que» no derive de actividad en España.
Nuestra opinión: un criterio acertado, con letra pequeña
Coincidimos con la DGT. El artículo 114.2.a) RIRPF existe precisamente para estos casos, y la consulta es coherente con la V1112-25 que declaró no sujeto el bonus de 2023 cobrado en enero de 2024, ya en España, por un trabajo realizado en Israel. Cuenta dónde y cuándo se trabajó, no cuándo se paga. Para un sector que España quiere atraer, esa seguridad jurídica vale mucho.
Ahora bien, la consulta no es un salvoconducto para cualquier gestor. Vemos cuatro límites.
1. Los hechos son muy favorables. Inversiones secundarias, pasivas, gestionadas por terceros y con el trabajo agotado en el closing. En un fondo primario de private equity, el gestor suele sentarse en consejos, diseñar el plan de creación de valor y negociar la salida. Si parte de ese trabajo se hace desde Madrid, el carried interest ya no deriva «completamente» de trabajo previo, y la AEAT podrá sostener que una parte es renta española.
2. La prorrata queda sin resolver. La fórmula «en la medida en que» abre la puerta al reparto, pero la DGT no dice cómo hacerlo: por tiempo, por operaciones o por valor generado. Sin criterio fijado, la carga de la prueba recaerá, en la práctica, sobre el contribuyente.
3. El calendario importa, y mucho. La DGT presupone que el cobro cae dentro del régimen, que dura seis ejercicios. Las desinversiones pueden llegar después. Si el carried interest es exigible cuando el gestor ya tributa por el régimen general, el artículo 114.2.a) deja de protegerle: un residente tributa por su renta mundial y el rendimiento del trabajo se imputa al ejercicio en que es exigible. Quedarían la integración al 50 % de la DA 53.ª, si se cumplen sus requisitos, y la deducción por doble imposición internacional del artículo 80 LIRPF.
4. La configuración del plan cuenta. Un derecho consolidado y sin permanencia refuerza la idea de que el carried interest retribuye trabajo ya hecho. Con un calendario de vesting o cláusulas de leaver que obliguen a seguir en la empresa tras el traslado, la AEAT tendría un argumento serio para defender que una parte retribuye servicios prestados en España.
La consulta tampoco toca el investment interest, la prima que el gestor aporta al vehículo con fondos propios. Su rendimiento no es carry. A nuestro juicio sigue su propia naturaleza (capital o ganancia patrimonial) y, dentro del régimen, solo tributaría si fuera renta obtenida en España.
Cómo tributa el carried interest según cuándo y dónde se genere
Con la Ley Beckham, el carried interest de trabajo previo al traslado no tributa en España si no hay actividad posterior aquí. El generado trabajando en España tributa como rendimiento del trabajo al 24 % hasta 600.000 € y al 47 % por el exceso, según el artículo 93.2.e) LIRPF. Fuera del régimen, tributa por renta mundial.
| Supuesto | ¿Tributa en España? |
|---|---|
| Puntos asignados antes del traslado, cobro durante el régimen y ninguna actividad en España | No |
| Puntos anteriores, pero con trabajo posterior en España que contribuye a generarlos | Sí, en la parte vinculada a esa actividad; sin criterio de reparto fijado |
| Puntos de operaciones cerradas trabajando ya en España | Sí: 24 % hasta 600.000 €; 47 % por el exceso |
| Carried interest exigible después de finalizar el régimen | Sí, por renta mundial, aunque derive de trabajo previo |
Ejemplo. Un gestor acogido al régimen cobra en 2029 un carried interest de 1.000.000 €, su única renta general del año. Si procede de puntos asignados antes del traslado y no hubo actividad en España, la cuota española es de 0 € (otra cuestión es el Reino Unido). Si procede de operaciones cerradas ya trabajando en España: 600.000 € × 24 % + 400.000 € × 47 % = 332.000 €, un 33,2 % efectivo. Para un residente en régimen general, en cambio, la DA 53.ª integraría solo la mitad de ese importe en la escala progresiva, si se cumplen sus requisitos, de modo que el tipo efectivo nunca superaría la mitad del marginal máximo de su comunidad autónoma.
¿Y la integración al 50 % de la DA 53.ª dentro del régimen? Es una cuestión abierta. A favor, el artículo 24.1 TRLIRNR fija el importe íntegro «de acuerdo con las normas» del IRPF, y la DA 53.ª no se formula como reducción. En contra, ese mismo artículo excluye las reducciones, y el régimen sustituye la base del IRPF por la del IRNR. No hemos localizado doctrina de la DGT para impatriados. En el ejemplo, la diferencia sería de 212.000 € (120.000 € frente a 332.000 €). No la aplicaríamos sin una consulta vinculante propia.
Qué revisar antes del traslado: pasos y errores frecuentes
Antes de mudarse conviene documentar qué carried interest se generó fuera, separar las funciones en España de las inversiones anteriores y cuadrar residencia, régimen y desinversiones. El error típico es creer que basta con tener los puntos asignados antes del traslado. No basta.
- Inventariar los puntos, con la fecha de closing de cada operación frente a la fecha de desplazamiento.
- Revisar el plan de carried interest: consolidación, permanencia, leaver y clawback.
- Delimitar en el contrato de alta dirección las funciones en España, sin trabajo sobre las inversiones con puntos anteriores.
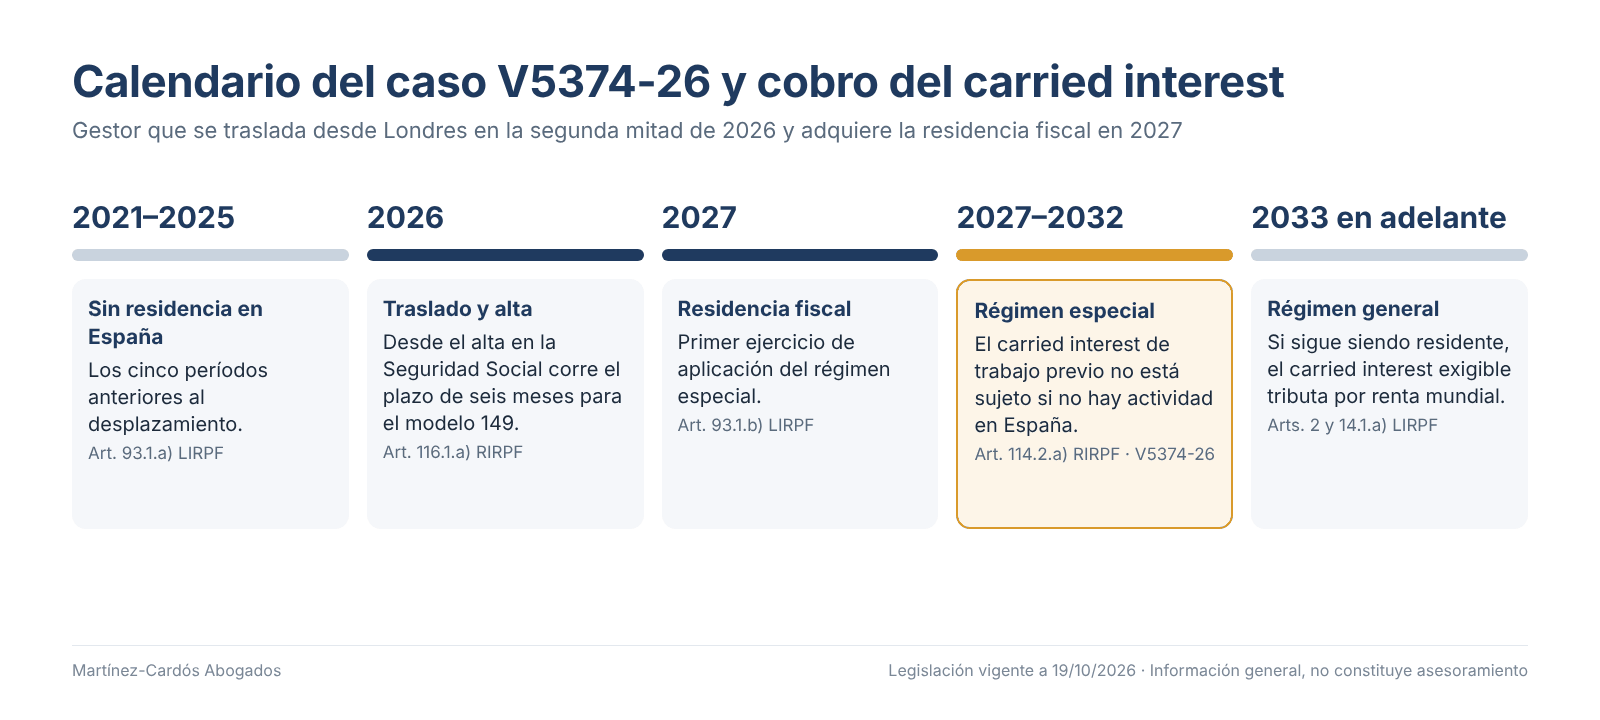
- Proyectar el calendario: año de residencia (más de 183 días, art. 9.1 LIRPF), ejercicios del régimen y desinversiones previstas.
- Presentar el modelo 149 dentro de los seis meses siguientes al inicio de la actividad en España (art. 116.1.a RIRPF).
- Si los hechos no coinciden con los de la V5374-26, plantear una consulta propia.
- Coordinar con asesores británicos el tratamiento del carried interest en el Reino Unido tras la reforma de 2026.
Preguntas frecuentes sobre carried interest y Ley Beckham
¿Cuánto tributa el carried interest en la Ley Beckham?
Depende de su origen. El generado trabajando en España durante el régimen tributa como rendimiento del trabajo al 24 % hasta 600.000 € y al 47 % por el exceso (art. 93.2.e LIRPF). El que deriva por completo de trabajo anterior al traslado, sin actividad posterior en España que contribuya a generarlo, no está sujeto según la consulta V5374-26.
¿Puede un gestor de fondos acogerse a la Ley Beckham con un contrato de alta dirección?
Sí. El artículo 93.1.b).1.º LIRPF admite cualquier relación laboral, ordinaria o especial, salvo la de deportistas profesionales, y la alta dirección es una relación laboral especial. En la V5374-26, la DGT lo acepta si hay causalidad entre el traslado y el nuevo contrato, el gestor no ha sido residente en España en los cinco ejercicios anteriores y no obtiene rentas mediante un establecimiento permanente en España.
¿Puedo seguir supervisando desde España las inversiones con puntos anteriores?
La consulta parte de que el consultante solo monitoriza las inversiones para reportes internos. Cualquier implicación mayor (comités de inversión, consejos de las participadas, negociación de la salida) puede convertir parte del carried interest en renta de fuente española. Documenta qué haces y desde dónde.
¿Seguirá tributando mi carried interest en el Reino Unido?
Es posible, y la consulta V5374-26 no lo analiza: solo resuelve la tributación en España. Desde el 6 de abril de 2026, el Reino Unido grava el carried interest dentro de su Income Tax. Antes del traslado, pide a tus asesores británicos que revisen cómo trata ese régimen el carried interest generado mientras trabajabas allí y conserva la prueba de dónde se trabajó cada operación.
¿Se aplica la integración al 50 % del carried interest dentro del régimen de impatriados?
No está resuelto. La V5374-26 no cita la DA 53.ª LIRPF, no hemos localizado doctrina de la DGT sobre impatriados y el artículo 24.1 TRLIRNR admite lecturas en ambos sentidos. En importes relevantes, lo prudente es tributar por el importe íntegro o plantear antes una consulta vinculante.
¿Cuándo tengo que presentar el modelo 149 si llego en la segunda mitad de 2026?
En el plazo máximo de seis meses desde la fecha de inicio de la actividad que conste en el alta en la Seguridad Social (art. 116.1.a RIRPF). Si empiezas a trabajar en España en 2026, el plazo corre desde ese momento, aunque el régimen se aplique a partir de 2027, el año en que adquirirías la residencia.
¿Me sirve la V5374-26 si mi caso es distinto?
Solo en lo que coincida. La AEAT debe aplicar el criterio de una consulta a otros contribuyentes cuando exista identidad de hechos (art. 89.1 de la Ley 58/2003, General Tributaria). Si tu fondo es primario, participas en la gestión posterior o tu plan exige permanencia, lo razonable es pedir una consulta propia antes del traslado.
Conclusión: manda el origen del trabajo
La V5374-26 confirma lo que la norma ya decía: el carried interest que retribuye trabajo hecho fuera antes del traslado no se convierte en renta española por cobrarse en Madrid. Buena noticia para los gestores que estudian instalarse en España. Pero su alcance es el de sus hechos, y el calendario de desinversiones puede dejar parte del carry fuera del régimen.
Si preparas tu traslado, en Martínez-Cardós Abogados revisamos tu plan de carried interest, tu calendario de residencia y el modelo 149 antes de que firmes. Solicita una consulta.
Sobre el autor. Mario Martínez-Cardós Bada abogado especialista en asesoría fiscal internacional e impatriados.